


Vivienda
¿Cuánto tienes que tener ahorrado para pedir hoy una hipoteca en Navarra? ¿Cuál es la cuota media a pagar?
Se necesita un colchón de 90.000 euros, 30.000 más que hace una década. En diez años, la cuota hipotecaria ha subido 240 euros al mes y el plazo de pago ha pasado de 22,6 a 25,2 años, mientras los salarios se quedan atrás
Publicado el 27/10/2026 a las 05:00
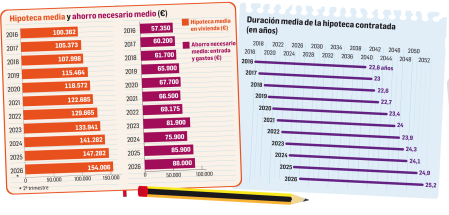
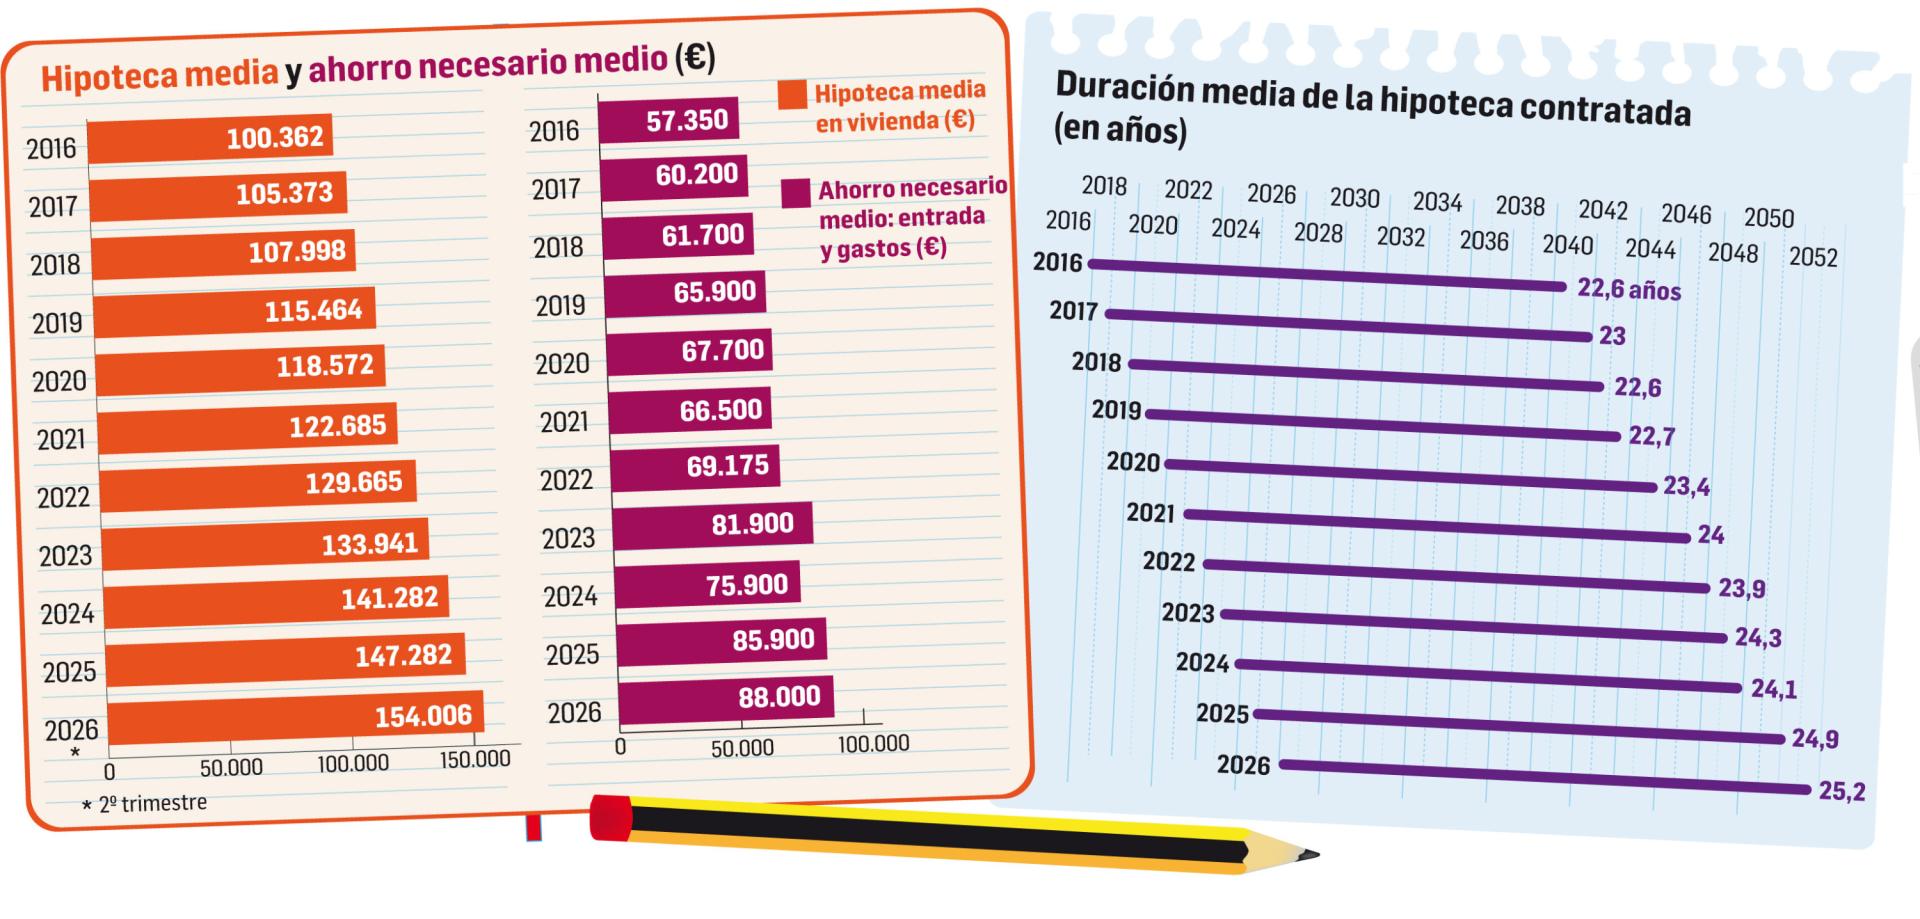
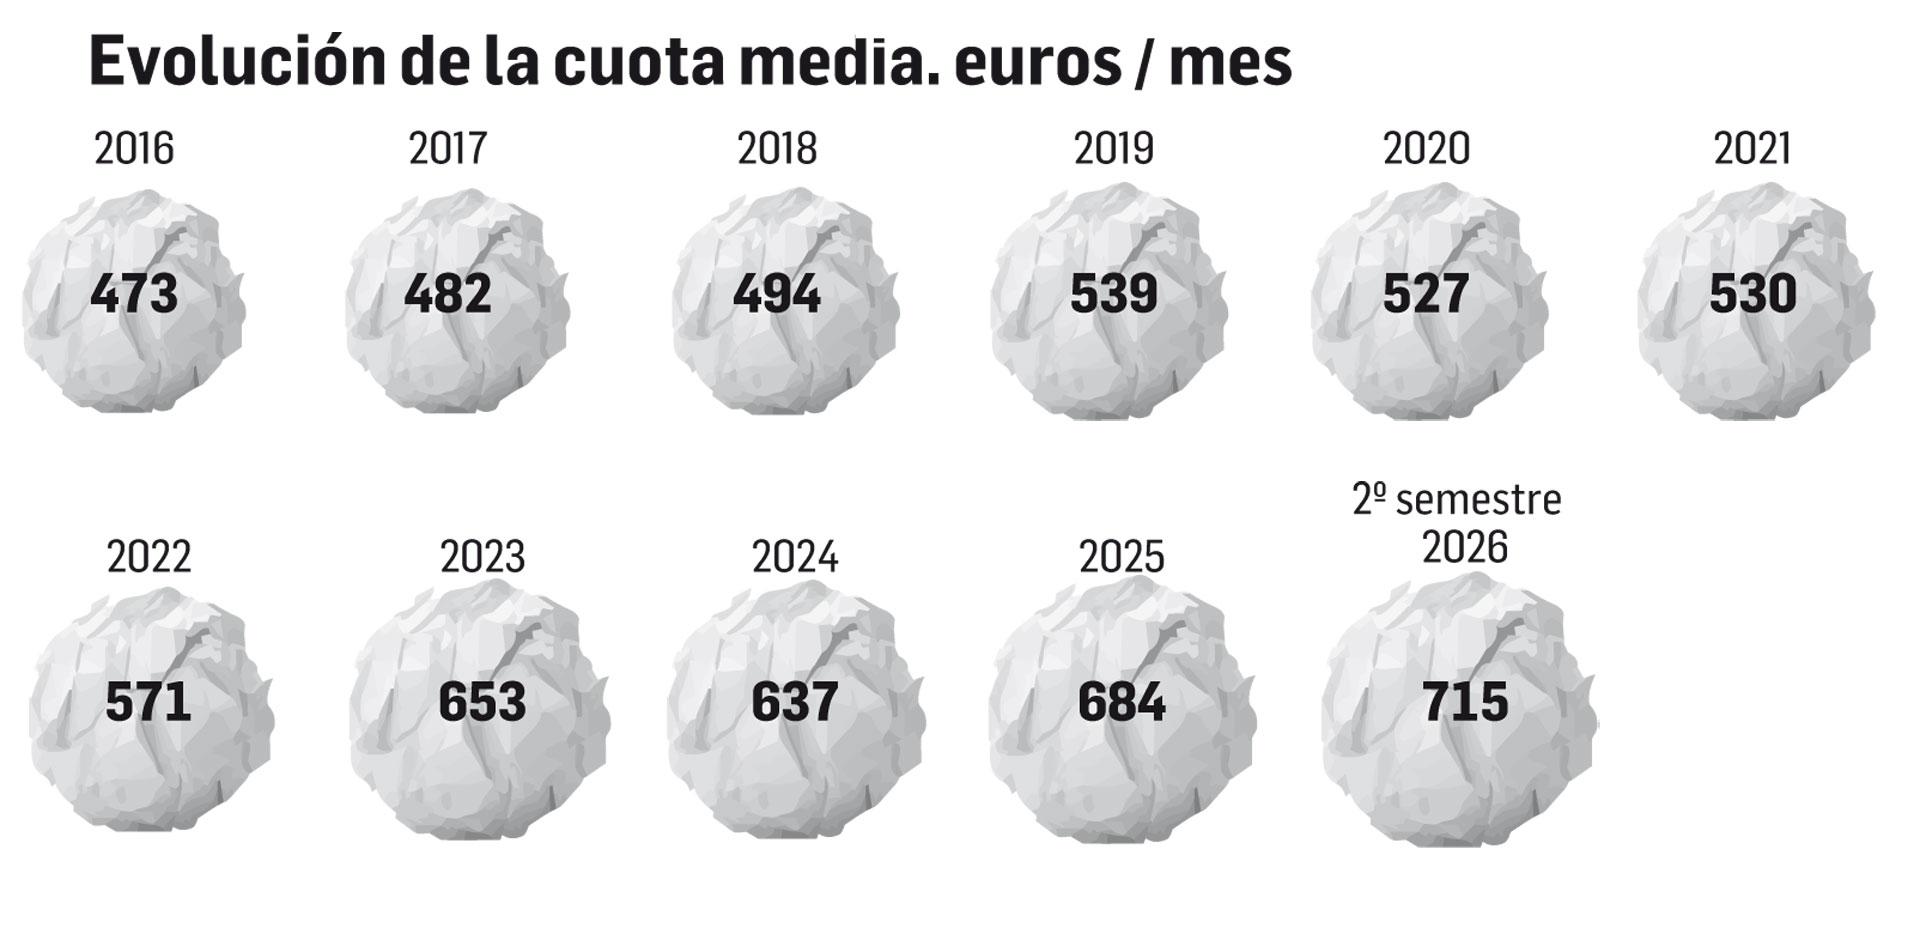
Antes de entrar en una inmobiliaria, una pareja navarra que aspire a comprar una vivienda debería comprobar su cuenta bancaria. Necesita tener ahorrados unos 88.000 euros para afrontar la entrada y los gastos de una casa de precio medio. Son 30.000 euros más que hace una década. Y el problema no termina ahí: una vez conseguida la hipoteca, deberá afrontar una cuota mensual de 715 euros, 242 más que en 2016.
Tener las llaves de una vivienda propia en Navarra es hoy mucho más difícil que hace diez años, especialmente para los jóvenes. El actual escenario de escasez de vivienda y su encarecimiento influye directamente en las condiciones de acceso a la propiedad y convierte el ahorro previo en una barrera cada vez más difícil de superar. Así se desprende de los últimos datos sobre hipotecas del Colegio de Registradores de la Propiedad, correspondientes al segundo trimestre de 2026 en Navarra.
Cuando una vivienda se compra con hipoteca es obligatorio inscribirla en el Registro de la Propiedad, de manera que esta institución recopila los datos incluidos en todas y cada una de las hipotecas constituidas en Navarra. El cálculo de los 88.000 euros de ahorro previo se obtiene a partir del precio medio de una vivienda en Navarra, que alcanza los 220.000 euros, y del importe medio de las hipotecas constituidas. Esta cifra incluye viviendas tanto de pueblos como de Pamplona y Comarca, por lo que en el caso de viviendas en la capital y alrededores o en ciudades como Tudela el colchón económico previo puede ser mayor.
Según el Registro, las hipotecas constituidas en Navarra hasta mediados de 2026 alcanzan un importe medio de unos 154.000 euros, equivalente aproximadamente al 70% del precio medio de la vivienda. Este porcentaje es el que se desprende de la media en el Registro de la Propiedad, no es necesariamente el límite de financiación de los bancos, que pueden dar hasta el 80-90% del valor de tasación o compraventa, según las condiciones y el perfil del comprador.
Con las cifras medias del Registro, el comprador debe aportar de su bolsillo el 30% restante del precio de la vivienda, es decir, unos 66.000 euros en metálico. A esa entrada hay que sumar los impuestos y gastos asociados a la compraventa. Por ejemplo el 10% de IVA si es obra nueva o en torno al 6% del Impuesto sobre Transmisiones Patrimoniales (ITP) si es de segunda mano, así como los gastos de notaría y registro que correspondan al comprador. Este desembolso viene a suponer, como estimación general, en torno a un 10% adicional sobre el valor de la vivienda, es decir unos 22.000 euros, lo que eleva hasta los 88.000 euros el ahorro previo estimado para adquirir una vivienda de precio medio en Navarra.
La comparación con hace una década revela que el esfuerzo económico para acceder a la propiedad ha crecido mucho más que los salarios. El ahorro necesario ha aumentado en 30.000 euros, casi un 55% desde 2016 mientras que el salario bruto medio en Navarra ha subido un 31% en el mismo periodo según datos del Instituto Nacional de Estadística (INE). En concreto, el salario bruto medio anual en Navarra ha aumentado de 24.700 a 32.600 euros en el periodo 2014-2024.
Te puede interesar
La explicación del aumento del ahorro necesario se debe fundamentalmente al encarecimiento de la vivienda. En 2016, según datos del Registro de la Propiedad, el precio medio estimado de una vivienda en Navarra era de 143.000 euros y la hipoteca media constituida rondaba los 100.000 euros. En la actualidad, el piso medio se sitúa en 220.000 euros y la hipoteca media se sitúa en 154.000 euros. El encarecimiento de la vivienda arrastra así al alza tanto la entrada que debe aportar el comprador como los impuestos y gastos de la operación.
UNA DÉCADA, AL MENOS, DE AHORRO INTENSO
¿Cuánto tiempo necesita un joven para ahorrar esos casi 90.000 euros necesarios? Si empieza a trabajar a los 23 años y parte de cero, necesitaría unos doce años ahorrando entre 600 y 650 euros mensuales. Se trata de un esfuerzo económico considerable, especialmente si se tiene en cuenta que los jóvenes suelen enfrentarse a salarios más bajos y una mayor precariedad laboral. Así, reunir esa cantidad antes de los 35 años puede resultar especialmente complicado para una persona que ahorra por su cuenta, mientras que hacerlo en pareja, compartiendo gastos y sumando ingresos, puede facilitar la consecución del objetivo.
En este contexto, hay padres y abuelos que buscan fórmulas para ayudar económicamente a sus hijos y nietos a acceder a una vivienda. Una de las opciones es aportar dinero en metálico mediante una donación. También existe la posibilidad de recurrir a un préstamo familiar sin intereses, que permite facilitar la cantidad necesaria para alcanzar la entrada o reducir el importe de la hipoteca necesaria con el compromiso de devolverla en las condiciones acordadas.
LA CUOTA CRECE MÁS DE UN 50% EN UNA DÉCADA
Este ahorro tan importante no es el único reto para acceso a la vivienda de los jóvenes. Una vez que se cruza el umbral de firmar la hipoteca, llegan las cuotas mensuales. En el segundo trimestre de este año, la cuota mensual de las hipotecas constituidas en la Comunidad foral ha rebasado por primera vez la barrera de los 700 euros y se ha situado en 715 euros. La cifra supera en 242 euros la cuota mensual de hace una década, según datos del Registro de la Propiedad.
En 2016, la cuota media de los créditos nuevos formalizados se situaba en 473 euros mensuales. De este modo, la letra mensual ha aumentado un 51%. En términos anuales, una familia paga ahora casi 3.000 euros más en hipoteca que hace diez años. Hay que tener en cuenta que en 2016 el tipo de interés medio inicial de las hipotecas era del 2,20% y en 2026, en el segundo trimestre, es del 3,08%, de manera que este aumento de gasto también se debe a que no solo el préstamo es de mayor cuantía, sino que el interés inicial (el fijado al inicio de la hipoteca) es también más elevado.
TRES AÑOS MÁS DE PAGO PARA ASUMIR LA CUOTA
Firmar una hipoteca en Navarra exige hoy asumir un compromiso más prolongado en el tiempo. Desde 2020, el tiempo medio para devolver una hipoteca no ha parado de crecer. Es la fórmula que utiliza el mercado para evitar que la cuota mensual se ponga por las nubes y sea accesible al bolsillo medio de los navarros.
En los últimos cinco años, el periodo de devolución ha aumentado en casi dos años. En 2020, una hipoteca media en Navarra se firmaba a 23,4 años. Un año después, en 2021, subió a 24 años. La barrera siguió elevándose hasta alcanzar los 24,9 años en 2025 y rozar los 25,2 años a mediados de 2026.
Así, si hace diez años el plazo medio de contratación en la Comunidad foral se situaba en 22,6 años (unos 270 meses), ahora es de 25,2 años (302 meses). Esto, en la práctica, significa que un comprador navarro tiene que pagar hoy 32 letras mensuales más al banco, casi tres años extra de recibos, para terminar de saldar la deuda de su casa, lo que alarga la factura de los intereses.
Según fuentes como Fotocasa e INE, la hipoteca de la primera vivienda se pide en torno a los 38-40 años, de manera que, con los datos actuales, es hacia los 63-65 cuando se termina de pagar la casa. En vísperas de la jubilación.

