


Economía
El impuesto de vivir solo: facturas un 30% más elevadas y más presión al problema de vivienda
Los hogares unifamiliares se triplican y serán los más comunes en 2041, pese a que tienen que destinar casi la mitad de su sueldo a techo y suministros


Publicado el 15/11/2026 a las 05:00
Cuando Elena apaga la calefacción cada día antes de salir al trabajo no lo hace por conciencia ecológica, sino por pura aritmética doméstica. En su casa no hay una segunda nómina que amortigüe el recibo a final de mes y su situación dista de ser un caso puntual. Vivir solo en España ha dejado de ser una excepción o una etapa transitoria para convertirse en la realidad de millones de personas y en una de las mayores fuentes de estrés financiero, puesto que afrontan una factura un 30% más cara que si se comparten gastos. Es más, en apenas una década y media el hogar unipersonal dará el 'sorpasso' y se convertirá en el más común en la sociedad española, el mayoritario, en línea con una tendencia que se extiende por Europa.
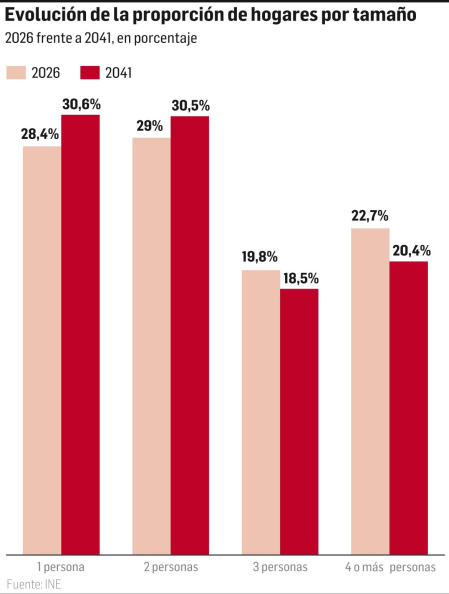
Pero el mercado inmobiliario, la cesta de la compra e incluso la fiscalidad continúan operando bajo el canon de una familia tradicional que la estadística ya ha dejado atrás. En los últimos 35 años, la población ha crecido un 29% hasta los 49,7 millones de habitantes, mientras que el número de hogares se ha disparado un 68% hasta los 19,8 millones, según el INE. Esta evolución ha reducido el tamaño medio de 3,3 personas por vivienda a 2,5, mientras que los hogares unipersonales se han triplicado hasta rozar ya los 5,7 millones y supondrán el 30,6% del total en 2041, frente al 28,4% actual.
España va con retraso en este fenómeno 'single'. Así lo explica Isabella Becerra, investigadora de EsadeEcPol, en su estudio 'Vivir solo en Europa', donde resalta que en la Unión Europea el 37% de los hogares son ya unipersonales, frente al 29% nacional. La experta sostiene que si España no alcanza aún las cotas europeas es porque la categoría de hogar más frecuente es la que agrupa a adultos no emparentados que comparten piso o a jóvenes que continúan residiendo con sus padres, según datos de Eurostat. De hecho, es el único país de la muestra donde los solteros menores de 65 años crecen sostenidamente (del 11,2% al 13,1% en la franja de entre 35 y 45 años) y en este colectivo la proporción de personas con dificultades para llegar a fin de mes ya representa el 30%.
Esta transformación demográfica añade más presión a un mercado inmobiliario que ya acusa un fuerte desequilibrio entre oferta y demanda, especialmente en las grandes ciudades. España -que ya acumula un déficit de 750.000 viviendas, según el Banco de España- necesitará 2,2 millones de inmuebles adicionales hasta 2041 si se mantienen las tendencias demográficas actuales, según las proyecciones del INE. Los hogares crecerán un 11,1% en los próximos quince años, por encima del aumento previsto de la población (8,4%), mientras que los hogares de una sola persona avanzarán casi un 20% hasta superar los 6,7 millones. El problema, por tanto, no se limita al crecimiento demográfico: cada vez se necesitan más viviendas para alojar a una población que vive de forma más independiente. Pese a este 'boom' de familias unipersonales, quien vive solo afronta lo que empieza a conocerse como 'tasa single', una suerte de peaje invisible que hace mella en el bolsillo cuando el 100% de los gastos fijos e indivisibles recae sobre una única fuente de ingresos.
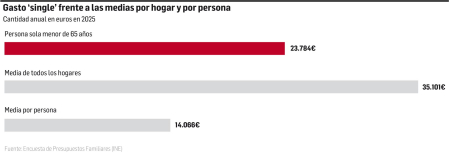
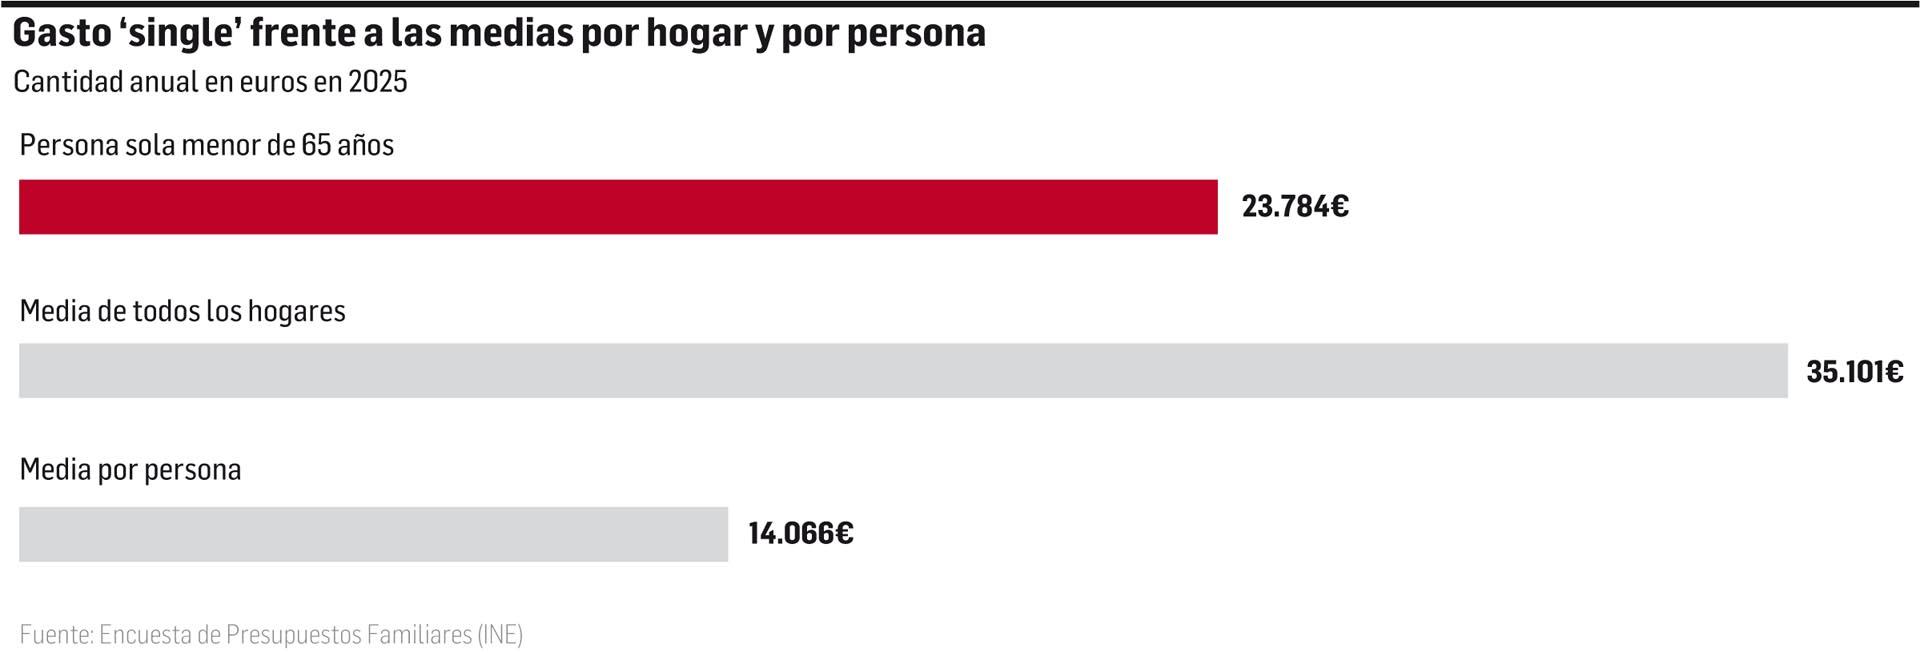
En 2025, el gasto medio anual de un hogar unipersonal menor de 65 años ascendió a 23.784 euros, un 7% más que el año anterior, según la Encuesta de Presupuestos Familiares (EPF) que publicó el INE en junio con datos definitivos. Este fue el tipo de hogar cuyo gasto más creció, frente al avance del 3,1% de la media nacional, que se situó en 35.101 euros. Frente a los hogares en pareja sin hijos (36.334 euros al año, o 18.167 por persona), el gasto de quien vive solo resulta un 31% superior.
VIVIENDA Y SUMINISTROS
El acceso a la vivienda y el pago de los suministros obligatorios concentran la mayor partida. Los que viven solos destinan, de media, un tercio de sus ingresos netos únicamente a pagar el alquiler, frente al 20% que supone para una pareja, con una brecha inicial de 13 puntos porcentuales, según los cálculos de Isabella Becerra. Esta diferencia se agrava al sumar las facturas de luz, agua, calefacción y comunidad, que absorben el 43% del sueldo neto de una persona que vive sola, frente al 25% en el caso de una pareja. La brecha supera los 20 puntos porcentuales en los tramos de renta más bajos.
Antes de comprar su piso en Madrid, Elena vivió en un estudio de 20 metros cuadrados por el que pagaba un alquiler de 460 euros al mes. Al quinto año, en 2019, su casero lo subió a 750 euros -"como favor", apostilla, porque el precio en el mercado eran 850 euros-. A los 35 años volvió a compartir piso por 400 euros -precio amigo- con el fin de ahorrar para la entrada. Los estudios y pisos de una habitación presentan un precio por metro cuadrado sensiblemente superior al de las viviendas familiares. Los costes fijos de fontanería, cocina, baño e instalaciones generales no disminuyen en proporción al tamaño, lo que encarece la edificación y desincentiva a las promotoras a levantar vivienda pequeña, restringiendo a la vez la oferta. Además, suelen concentrarse en zonas céntricas, compitiendo con la demanda turística y de no residentes.
Los recelos también llegan a la hora de solicitar un crédito hipotecario. Reunir el 20% del valor del inmueble no financiado por la hipoteca más el 10% adicional de gastos e impuestos (el 30% del coste total) supone otra barrera. En un mercado con precios medios de 2.000 euros el metro cuadrado, una persona necesita aproximadamente 15 años de ahorro neto disciplinado (reservando el 20% de su salario neto) para reunir la entrada, frente a los siete u ocho años que necesita una pareja con dos sueldos.
Los departamentos de riesgo de las entidades financieras penalizan al titular único. Si el hipotecado cae en el desempleo, se corta el servicio de la deuda, mientras que en pareja ese riesgo se diluye. Elena lo comprobó al pedir financiación: "Me dijeron que el riesgo de una sola persona era muy alto, pese a cobrar un salario del sector de telecomunicaciones, que es muy superior a la media. Y me exigían vinculaciones altísimas". El esfuerzo salarial que debe realizar un comprador en solitario presenta un diferencial de hasta tres años de sueldo íntegro entre comunidades autónomas, según los datos recopilados por la Unión de Créditos Inmobiliarios (UCI). El País Vasco encabeza los territorios donde menor esfuerzo relativo se requiere para adquirir una vivienda media, siete años de salario bruto, seguido de Madrid y Navarra. Al otro lado, Extremadura registra las mayores dificultades de acceso al exigir diez años.
ENVASES DE TAMAÑO FAMILIAR
Llenar el carrito de la compra es otro golpe imperceptible, porque cuanto más pequeño o fraccionado está el paquete, más caro se paga el kilo. Los análisis de precios de la Organización de Consumidores y Usuarios (OCU) revelan brechas extremas en productos básicos y de consumo diario. En alimentos no perecederos como el cacao soluble, comprar una caja de seis sobres individuales eleva el coste a una horquilla de entre 35 y 40 euros por kilo. Si se opta por el bote mediano de 440 gramos, el precio cae a unos 13 euros por kilo, mientras que en los formatos familiares de casi seis kilos se desploma hasta los 6 o 7 euros. Es decir, comprar la dosis justa para un individuo multiplica por seis el precio del mismo alimento.
Otro ejemplo es el café soluble. Las ofertas 3x2 rebajan el kilo a 28 euros, frente a los más de 50 del frasco pequeño, pero acceder al descuento exige inmovilizar más dinero de golpe para cargar con casi un kilo de producto.
En el lado contrario, cuanto más básico y menos procesado es el producto, menor es la penalización. En carnes frescas como la pechuga de pollo, la diferencia de precio por kilo entre comprar una bandeja de medio kilo o un formato familiar de más del doble ofrece solo un descuento moderado. La explicación vuelve a ser logística: medio kilo de filetes suele presentarse en una barqueta casi idéntica a la de un kilo, por lo que el espacio en tienda y el coste del envasado apenas varían, evitando los sobrecostes de los formatos monodosis.
El "impuesto del frío": 200 euros mensuales extra entre noviembre y marzo
Para Ernesto Campos Campillo, economista de la Universidad Internacional de Valencia (VIU), el invierno activa un "impuesto del frío" que impacta de lleno en quien no puede compartir las facturas. El informe de la Red Europea de Lucha contra la Pobreza y la Exclusión Social sitúa en el 15,9% la población incapaz de mantener una temperatura adecuada en su vivienda: unos 7,8 millones de personas, siendo los hogares unipersonales y monoparentales los más vulnerables a este desajuste. La climatización depende de los metros cúbicos y el aislamiento del inmueble, no del número de convivientes. Sobre el consumo tipo regulado analizado por la OCU y el IDAE, la factura anual de calefacción por gas ronda los 910 euros que una persona sola afronta en solitario. Durante los meses más fríos, el gasto mensual salta de unos 33 euros a 136 euros, cuatro veces más. Sumado al mayor uso del vehículo propio y otros gastos estacionales, los costes fijos del hogar crecen unos 200 euros al mes entre noviembre y marzo.

