


Fiscalidad
Las rentas medias se ahorrarán en Navarra 300 euros de IRPF con la deflactación pero la brecha con Euskadi y Madrid se mantiene
Un contribuyente navarro sin hijos con un salario de 45.000 euros pagará 9.074 euros de IRPF, 847 euros más que en Euskadi y 192 que en territorio común
Publicado el 17/11/2026 a las 05:00
Los contribuyentes navarros con salarios de hasta 45.000 euros se ahorrarán alrededor de 300 euros de IRPF por la deflactación de la tarifa del impuesto que el Gobierno de Navarra ha incluido en el paquete de medidas fiscales para el año que viene que ha pactado con EH Bildu. Esta nueva deflactación, con efecto retroactivo desde el 1 de enero de 2026, y que el Gobierno aprobó el pasado día 6 todavía debe ser refrendada por el Parlamento. El ahorro que conlleva llegará al bolsillo de todos los contribuyentes en función de su nivel de renta cuando en la próxima primavera hagan la declaración de la renta correspondiente al ejercicio 2026. Responde al ajuste de los tramos del impuesto que lo que hace es compensar a todos los ciudadanos parte del efecto de la inflación evitando que una subida salarial para paliar la pérdida de poder adquisitivo conlleve subir de tramo y pagar más a Hacienda.
La nueva deflactación de la tarifa que se ha planteado, a diferencia de lo que ocurrió en 2023 y 2024 cuando también se deflactó la tarifa del impuesto, un 4 y un 3% respectivamente, no va a ser la misma para todas las rentas -será del 5% para los tramos de base hasta 51.266 euros anuales, y a partir de esa cantidad, del 4%-, y tampoco eliminará la brecha fiscal que Navarra mantiene con otras comunidades, sobre todo con las tres provincias vascas y Madrid en lo que respecta al IRPF donde hay que recordar que sólo la Comunidad foral y el País Vasco, que ya deflactó la tarifa en 2026 (un 2%) y volverá a hacerlo en 2027 (un 3%) tienen su propia normativa, aunque sí la va a reducir.
Comparar el tipo de gravamen y la deflactación de la tarifa no es sencillo porque hay muchos aspectos que no son comparables de una comunidad a otra. Pero para tratar de poner negro sobre blanco la situación en la que queda la Comunidad foral con la deflactación prevista con respecto a las tres provincias vascas y Madrid, para esta información se ha optado por la fórmula que utiliza el Colegio de Economistas para elaborar el Panorama de la fiscalidad autonómica y foral donde se analiza cada año qué cuota de IRPF se paga en las diferentes comunidades partiendo de la misma base y situación personal.
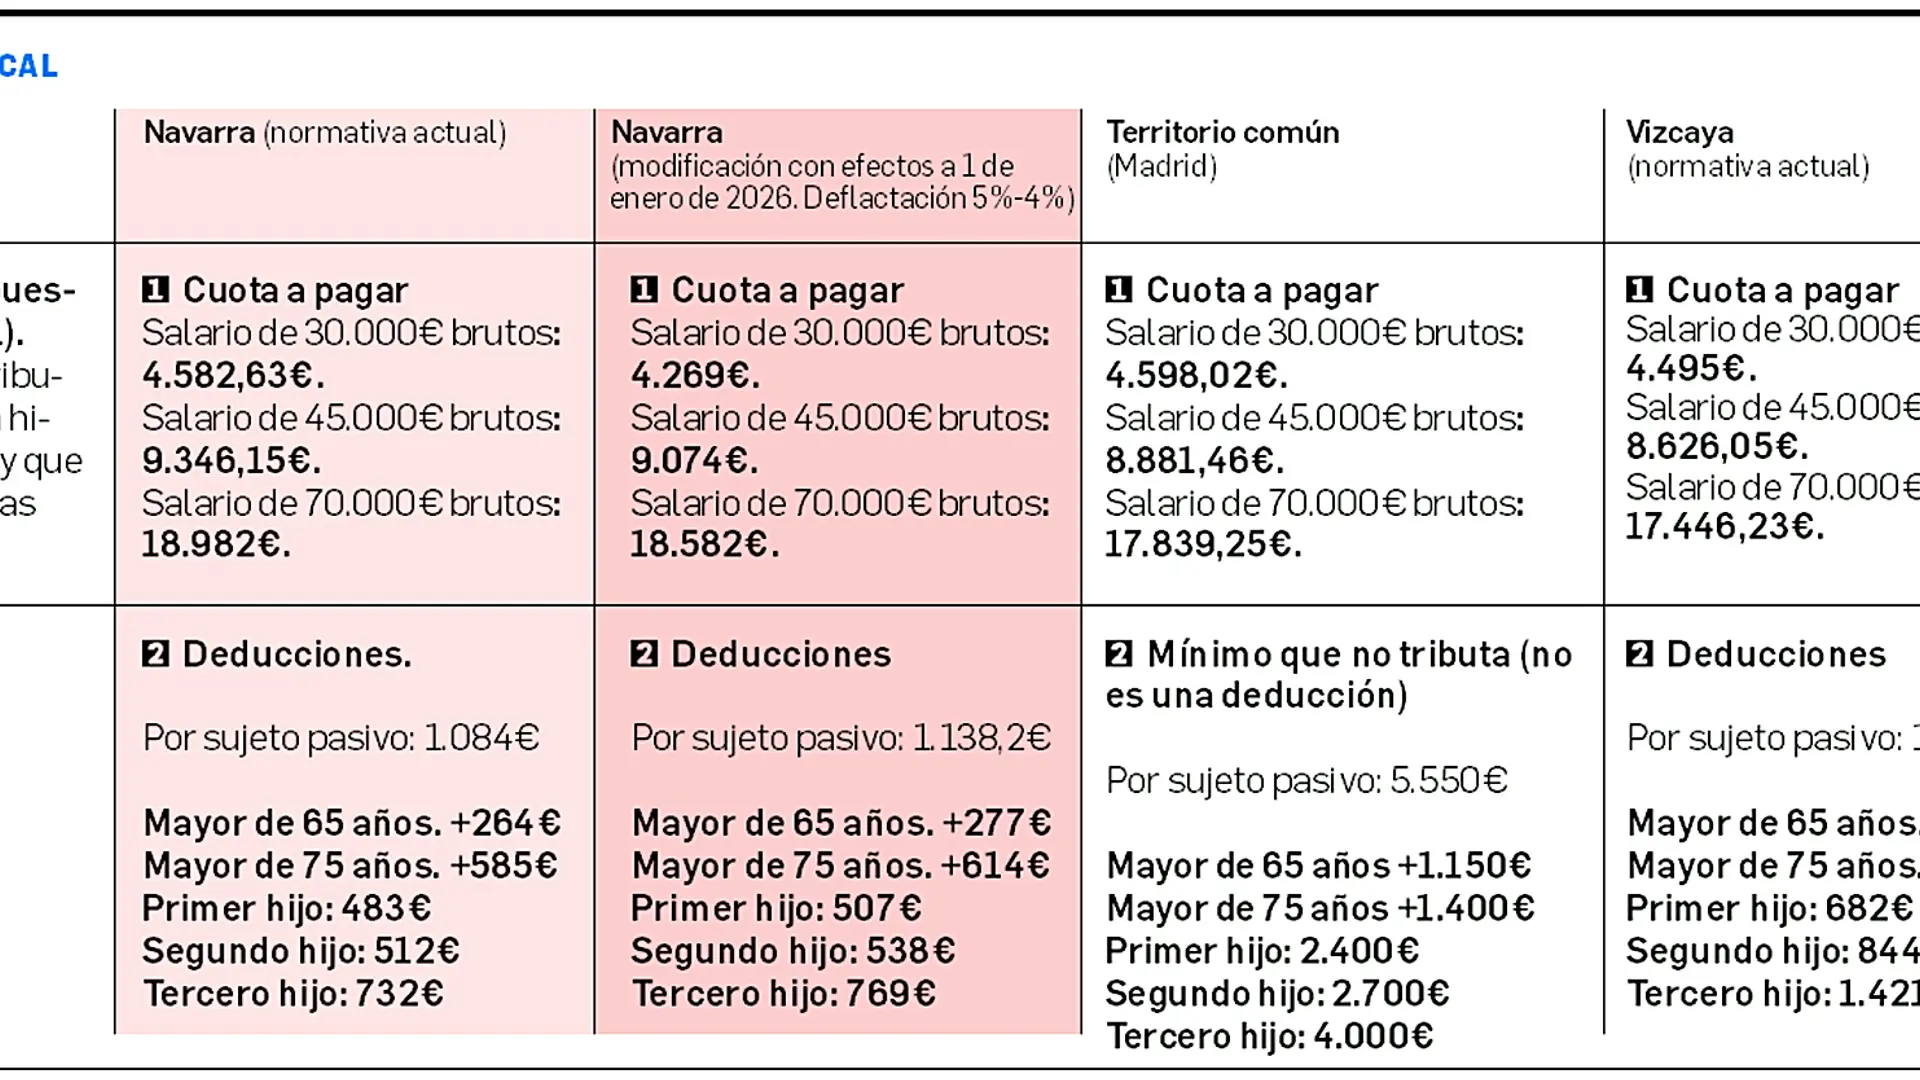
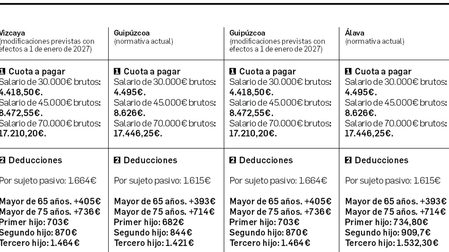
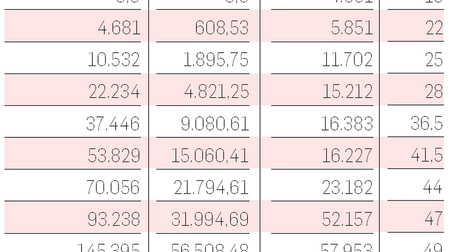
En concreto, se toma para el ejemplo a un contribuyente soltero, sin hijos y menor de 65 años que únicamente obtenga rentas del trabajo. Y, sobre ese mismo ejemplo, la conclusión es que con la deflactación los contribuyentes navarros con un salario bruto de 30.000 euros mejorarán aún más su situación con respecto a los de Madrid y las tres provincias vascas porque el ajuste de tramos se suma a la deducción adicional por mínimo personal que el Parlamento de Navarra aprobó el pasado diciembre y que los contribuyentes con rentas inferiores a 32.000 euros podrán aplicarse también en la próxima declaración de la renta. Sin embargo, para los contribuyentes con mayor nivel de renta, la deflactación no consigue que la brecha fiscal con Euskadi y Madrid desaparezca aunque sí se reduce con respecto a la situación actual.
Un contribuyente con un salario bruto de 45.000 euros pagará en Navarra 9.074 euros de IRPF, 847€ más que en Euskadi, donde el año pasado ya se aprobó una deflactación del 2% del IRPF para este año y se ha planteado otra del 3% para 2027, y 192 euros más que en Madrid.
Hay que tener en cuenta que el IRPF está parcialmente cedido a las comunidades del régimen común que añaden al tipo estatal (24,5%) un porcentaje autonómico que varía dejando tipos y tramos diferentes en cada comunidad. También con efectos desde 2026, en Navarra se incrementarán un 5% las deducciones por mínimos personales y familiares en el IRPF. En este caso la comparativa más pertinente es con Euskadi donde también se aplican deducciones por mínimos personales y familiares aunque con una cuantía muy superior a la de la Comunidad foral que la deflactación apenas corrige.
Por ejemplo, mientras que en la Comunidad foral la deducción por mínimo personal llegará a 1.138,2 euros con la deflactación del 5% planteada, en Vizcaya la cuantía de esa deducción supera ya los 1.600 euros (1.615 euros) y llegará a los 1.664 en 2027 y también es superior el incremento de la deducción prevista por hijo. En territorio común, por el contrario, lo que se aplica no es una deducción sino un mínimo por contribuyente que no tributa de 5.550 euros que aumenta en función de la edad y del número de hijos. La deflactación de la tarifa y de los mínimos forman parte del paquete de medidas fiscales aprobado por el Ejecutivo y del que que este martes el consejero de Economía y Hacienda, José Luis Arasti, dará cuenta en comisión parlamentaria durante una comparecencia solicitada por el PP.
El proyecto fiscal también recupera la deducción fiscal para jóvenes de hasta 35 años para la compra a partir de 2027 de su primera vivienda habitual. Se espera que reciba luz verde del Parlamento el 17 de diciembre dado que los grupos que lo han pactado tienen mayoría y que incorpore algunos cambios durante la tramitación parlamentaria.
El informe económico del proyecto cifra el coste de la deflactación del IRPF en 46,4 millones de euros. En concreto, los seis primeros tramos de la tarifa se deflactarán un 5% y los cuatro restantes un 4% para compensar los efectos de la inflación. Es, con diferencia, la medida con mayor impacto presupuestario del paquete fiscal y permitirá corregir una parte de la inflación acumulada de los últimos años. La segunda medida con mayor repercusión es el aumento de los mínimos personales y familiares que tendrán un coste de 27,1 millones de euros.

