Tu dinero
El laberinto del IRPF en Navarra para miles de divorciados y separados tras la polémica en el País Vasco
Un cambio legal excluyó a miles de divorciados y separados vascos con hijos de la tributación conjunta en la pasada campaña de la Renta. Tras la polémica, repasamos cómo se regula en Navarra esta opción y bajo qué reglas


Publicado el 12/10/2026 a las 05:00
Tras una separación o divorcio no solo llega un cambio en la relación entre los cónyuges y entre estos con sus hijos. También nace una nueva relación de cada uno de los cónyuges con Hacienda que tiene su reflejo en sus respectivas declaraciones de IRPF y comunicaciones con el fisco.
Pero las normativas se modifican y cambios que buscaban ajustar los diferentes modelos familiares a los nuevos tiempos pueden terminar ocasionando un perjuicio económico de varios cientos de euros a miles de contribuyentes.
Es lo que les ocurrió en la pasada campaña de la Renta a los divorciados y separados vascos con hijos a su cargo al ver que no podían acogerse a la tributación conjunta tras un cambio que se aprobó en la reforma fiscal de 2025 y que, salvo sorpresa, será revertido para la próxima campaña.
A raíz de la polémica generada en la comunidad vecina y de la modificación parcial de la normativa de IRPF que se ha puesto en marcha, repasamos cómo se regula en Navarra esta opción y qué repercusiones fiscales conlleva en cada territorio acogerse a la tributación conjunta.
La tributación conjunta y sus implicaciones
Es la modalidad del IRPF bajo la que una pareja o un progenitor y sus hijos unifican sus ingresos y declaran ante el fisco como una unidad familiar. Como norma general, esta opción resulta más beneficiosa para las familias en las que los ingresos de uno de los cónyuges exceden por mucho a los del otro y todavía más cuando en esa unidad familiar sólo uno de los miembros obtiene ingresos. Pero esta opción también permite dar un giro de varios cientos de euros en la declaración de divorciados con hijos a su cargo. Y es así porque como los menores no tienen ingresos, el sistema aplica los beneficios y reducciones fiscales diseñados para hogares con un solo sueldo, lo que reduce de golpe la cantidad total sobre la que le calculan los impuestos. En la práctica, este cambio puede conllevar un ahorro medio de unos 1.500 euros.
Una opción reservada a las unidades familiares
Las personas físicas integradas en una unidad familiar pueden optar en cualquier periodo impositivo por tributar conjuntamente en el IRPF, una opción que como recuerda la asesora Cristina Oyaga, de Brisa Fiscal, “no vincula para periodos posteriores”.
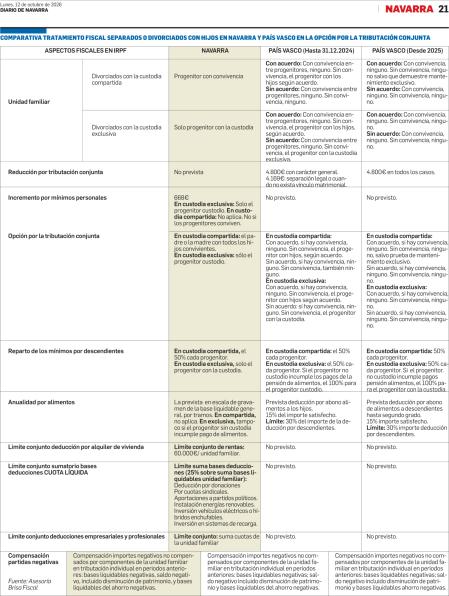
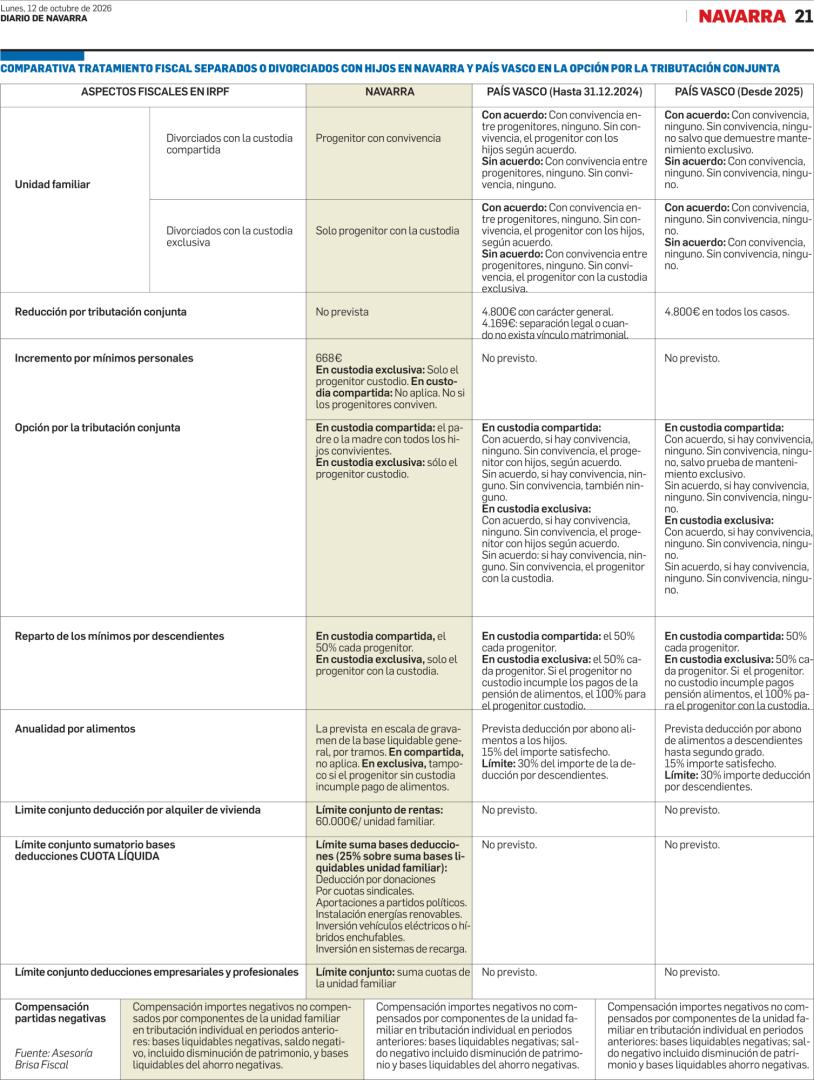
Tras la reforma fiscal vasca que se aprobó en 2025, un gran número de contribuyentes en situación de separación o divorcio y con hijos dejaron de ser considerados para la Hacienda foral como parte de una unidad familiar y por ende no pudieron efectuar su declaración de la renta de manera conjunta. En Navarra, como remarca Oyaga Landa, a diferencia de lo ocurrido en el País Vasco la definición de unidad familiar a los efectos de IRPF no ha cambiado.
En lo que respecta a contribuyentes separados o divorciados con hijos la normativa considera unidad familiar “en los casos de separación legal, o cuando no existiera vínculo matrimonial ni pareja estable, la formada por el padre o madre o la madre y todos los hijos que convivan con uno u otro”.
Esta especialista recalca que la norma exige que “exista convivencia” por lo que el progenitor que no tenga la custodia del menor no constituirá unidad familiar a efectos de IRPF y por ende no podrá acceder a la opción de tributación conjunta con sus descendientes.
La modificación de la normativa vasca
Hasta el 31 de diciembre de 2024, los contribuyentes separados y divorciados residentes en el País Vasco podían optar por la modalidad conjunta con sus descendientes a la hora de presentar la declaración de la renta. Las reglas variaban en función del acuerdo que se hubiera alcanzado y la existencia o no de convivencia. Con acuerdo entre los progenitores, podía constituir unidad familiar uno de ellos con todos los menores o mayores incapacitados judicialmente sujetos a patria potestad prorrogada o rehabilitada. Si no hay acuerdo, en el caso de custodia compartida ningún progenitor podía realizar la tributación conjunta con los hijos al entenderse que no tienen el cuidado de los hijos de forma exclusiva. En el supuesto de custodia exclusiva, la podía hacer el progenitor con todos los hijos sobre los que tuviera atribuida en exclusiva la guarda y custodia.
Desde enero de 2025, en las tres provincias vascas para poder hacer la declaración conjunta con sus hijos, el progenitor debe demostrar que los mantienen exclusivamente. En la práctica, como exponen desde Brisa Fiscal esto ha supuesto la “exclusión de la unidad familiar a prácticamente el 100% de los divorciados con hijos a excepción de las familias monoparentales y de aquellos contribuyentes que tengan atribuida la custodia de los menores por violencia de género al no exigirse en estos dos supuestos el requisito de dependencia económica exclusiva.
Implicaciones fiscales de este régimen
Entre los efectos fiscales que ha tenido la medida adoptada en el País Vasco para los contribuyentes afectados está la pérdida de las reducciones previstas de la base imponible que en la Renta de 2025 hubieran llegado a 4.800 euros. Tampoco pudieron aplicarse en la pasada campaña la compensación de las partidas negativas que también se contemplan en la normativa navarra donde, por el contrario, no se permite una reducción específica en la base imponible por tributación conjunta. Sí está previsto en la Comunidad foral un incremento en la deducción por mínimo personal para los casos de separación legal. En caso de custodia compartida, el importe se prorratea entre ambos progenitores a partes iguales.
El cambio planteado en el País Vasco
Tras la queja de parte de los contribuyentes vascos afectados, como recuerda la asesora de Brisa Fiscal, a mediados de junio de 2026 se ha puesto en marcha en la comunidad vecina una modificación parcial de la normativa de IRPF que afecta a contribuyentes divorciados y separados al objeto de que puedan optar por realizar la declaración de la renta conjunta con sus descendientes. “La modificación se centrará previsiblemente en la flexibilización de la carga de la prueba para justificar el mantenimiento económico exclusivo de uno de los progenitores, con la fijación de un umbral por debajo del cual se considere que el mantenimiento económico es exclusivo”, apunta recordando que se trata de una modificación prevista y en proceso de tramitación que debe ser todavía aprobada. Lo previsible es que para la próxima campaña de la Renta los afectados el País Vasco puedan optar por realizar la declaración conjunto o al menos se encuentren en una mejor situación. En Navarra no hay prevista ninguna modificación.